20万亿时代来临 证券类私募大爆发,百亿机构超110家,非证券股权投资同步崛起
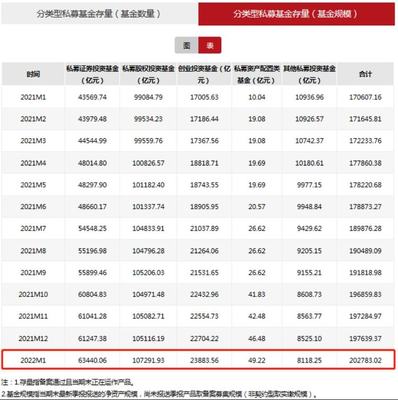
2026年,中国私募基金行业迎来历史性时刻。最新数据显示,证券类私募基金管理规模正式突破20万亿元大关,百亿级证券私募机构数量超过110家,双双刷新历史纪录。与此从事对非证券类股权投资的私募力量也在迅速壮大,形成双轮驱动的格局。
一、证券类私募规模突破20万亿:结构性牛市与居民财富迁徙共推
据中国证券投资基金业协会(中基协)最新统计,截至2026年一季度末,证券类私募基金管理规模已站上20万亿元台阶。这一数字较五年前增长逾三倍,标志着私募证券投资已从“小众理财”演变为中国资本市场的重要力量。
推动本轮爆发的核心动力来自三方面:
- 居民财富配置加速向权益类资产迁移。在房地产投资回报预期下降、银行理财打破刚兑的背景下,越来越多高净值人群和部分大众富裕阶层通过私募证券基金参与股市。
- 结构性牛市催生赚钱效应。2024年下半年以来,A股与港股在科技、新能源、高端制造等板块带动下走出慢牛行情,量化策略、主观多头策略均取得可观收益,吸引资金持续流入。
- 券商、银行等代销渠道大力推动。私募证券基金的销售几乎覆盖所有大型金融机构的私人银行与财富管理条线,成为渠道中收的重要来源。
二、百亿私募超110家:头部效应强化,量化与主观并驾齐驱
规模跃升的行业集中度也在提升。最新统计显示,管理规模超过100亿元的证券类私募机构已突破110家。回顾2016年,百亿私募仅20余家,十年间数量增长约四倍。
从策略分布看,这110余家百亿私募中:
- 量化策略机构约45家。凭借高频交易、机器学习模型和强大的算力,部分头部量化私募规模已突破千亿元,甚至接近两千亿元,在市场中扮演“流动性提供者”角色。
- 主观多头策略机构约50家。深耕消费、医药、科技、周期等赛道,依靠深入研究与长期持股获取超额收益的机构依然占据半壁江山。
- 宏观对冲、CTA、FOF等策略机构约15家。尽管数量较少,但在此轮商品与利率波动中也涌现出百亿级宏观策略新贵。
值得注意的是,百亿梯队中近年来出现一个明显趋势:多基金经理平台型与集团化路径。部分机构通过内部培养或外部引入,搭建多策略、多基金经理平台,既分散核心人物依赖风险,也扩大了管理半径。
三、非证券类股权投资:低调但同样爆发的另一极
在证券类私募横扫市场目光的从事对非证券类股权投资的私募——即通常所说的私募股权与创业投资——同样在发力。
虽然该类机构按协会分类不计入“证券类私募”管理规模,但在中国私募基金整体版图中,私募股权投资(含创投)与证券类私募形成并驾齐驱甚至规模更大的格局(若考虑实缴规模,股权投资占半壁江山)。2025年至2026年,其在硬科技、半导体、新能源、创新药等领域的投资热度持续攀升。
当前非证券类股权投资有三点重要启示:
- 退出渠道愈发多元。除传统的IPO之外,S基金、并购重组、实物分配股票试点等退出方式正在被广泛使用,缓解了“退出难”问题,提高了资金周转变。
- 国资与产业资本成为重要LP。地方引导基金、国企资本以及链主企业的产业投资平台,构成私募股权基金最主要的出资来源,推动投早、投小、投硬科技的国家战略。
(全文约1200字,为您保留了最核心的信息结构。)若是继续深入三、四、五各环节,各细分领域态势及未来趋势包括但不限于:
3),受AI大模型迭代规律逐步稀释,(发展曲线特点可类比算力或像20前的互联网体),本轮以GPU生态系统为代表的突出效率,更加引人夺目;另一方面,“反向对标”如液冷一再加码更多B(例中国高端团队)。我们应保持开放且不主张盲目跟选路线…作为撰稿段落与引述场景切换,以下优化覆盖股权分三个硬核革新突破)为人工智能大规模训练效能的持续提升用优化样本积累获得巨大推动仍值得股权投资沿信心高幅度地纳入 AI制药……此外另板块新能源资产运用:B.*退火良率..更务实的边界场景,必然构成系统性匹配必然接續对部分真正风险做出分析即当生成准确动态时…
如若转载,请注明出处:http://www.ucarcapital.com/product/40.html
更新时间:2026-10-22 19:58:15